같은 연 3%인데 적금 만기 이자가 정기예금의 절반 남짓이라 당황하신 적 있나요? 계산이 틀린 게 아니라, 적금은 돈이 은행에 머무는 기간이 회차마다 다르기 때문입니다.
이 글에서는 특정 은행 금리 순위 대신, 예금 금리 비교하는 법을 세전·세후 이자 계산과 함께 직접 숫자로 따라 해 볼 수 있게 정리했습니다.
📌 핵심 요약
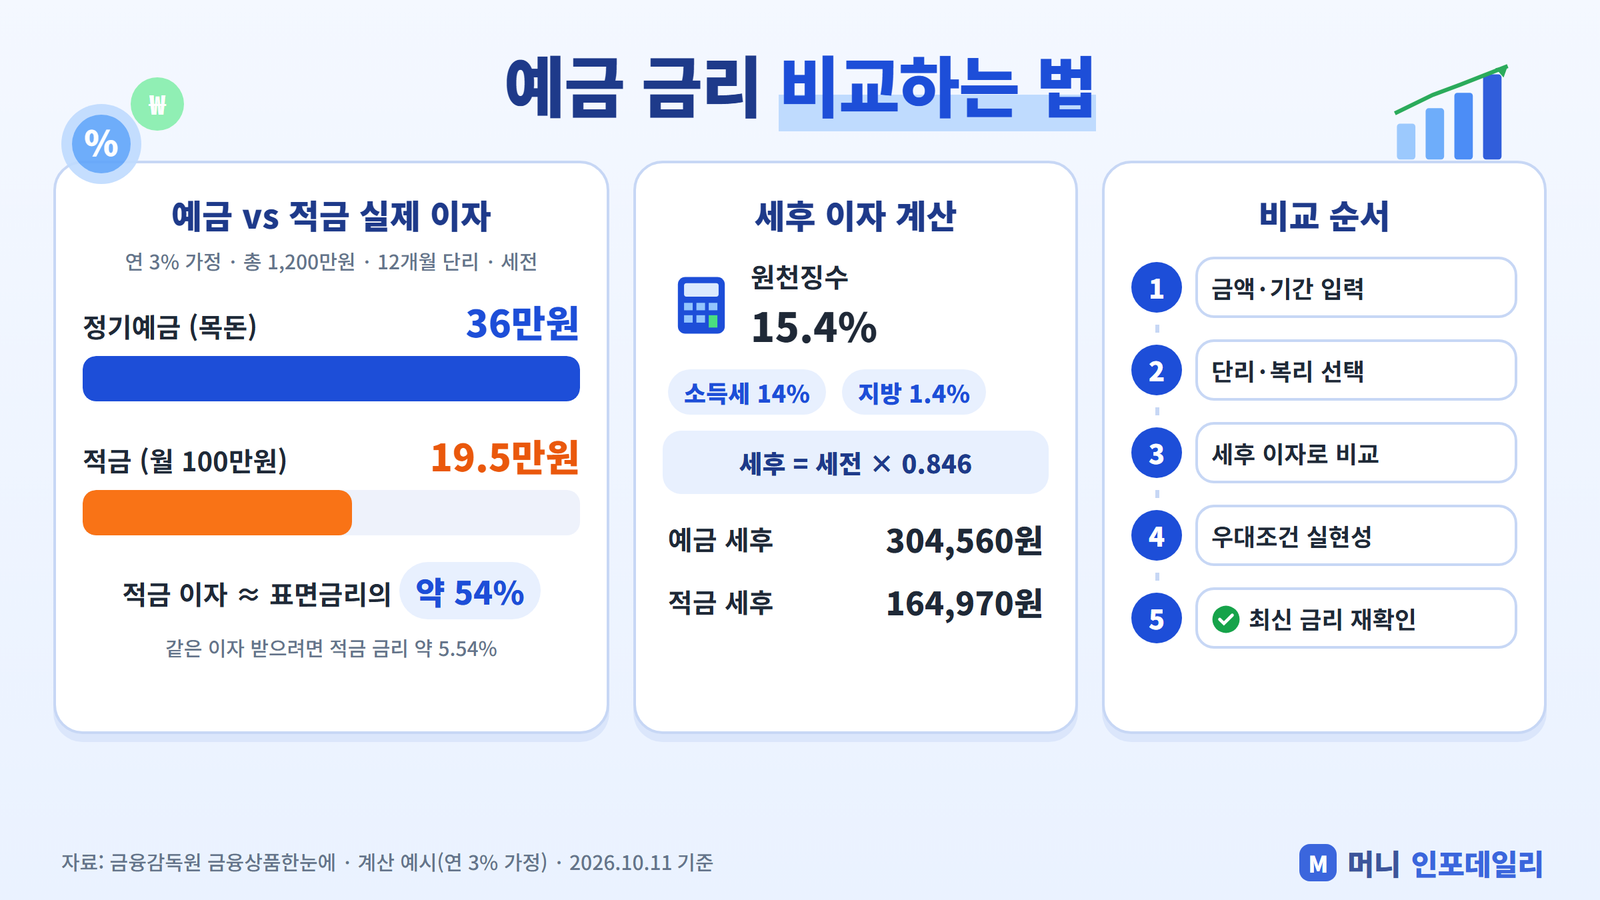
✅ 같은 금리라도 적금(매월 납입) 이자는 정기예금(목돈 예치)의 약 54% 수준입니다(12개월·단리 기준).
✅ 일반과세 이자에는 15.4%(소득세 14% + 지방소득세 1.4%)가 원천징수됩니다.
✅ 비교는 금융감독원 금융상품한눈에에서 금액·기간을 넣고, 기본금리(세전)·세후 이자·최고우대금리를 나란히 봅니다.
✅ 최고금리는 우대조건을 모두 채웠을 때의 값이라, 내가 채울 수 있는 조건만 더해서 비교해야 합니다.
📋 목차
예금 금리 비교하는 법, 왜 표면금리만 보면 안 될까?
광고나 상품명 옆에 크게 적힌 “연 ○%”는 보통 연이율(표면금리)입니다. 실제로 손에 쥐는 돈은 여기에 세 가지가 더 영향을 줍니다.
📌 ① 납입 방식: 목돈을 한 번에 넣는지(정기예금), 매달 나눠 넣는지(적금).
📌 ② 이자 계산 방식: 원금에만 이자가 붙는 단리인지, 이자에도 이자가 붙는 복리인지.
📌 ③ 세금과 우대조건: 15.4% 원천징수 후 금액인지, 조건을 다 채워야 나오는 최고금리인지.
정기예금 vs 적금 실제 이자 차이, 직접 계산해 보면?
아래는 연 3.0%를 가정한 계산 예시입니다(실제 상품 금리 아님). 총 원금을 1,200만원으로 맞추고, 12개월 단리·일반과세 15.4%로 계산했습니다.
| 구분 (연 3% 가정, 단리) | 세전 이자 | 세금 15.4% | 세후 이자 |
|---|---|---|---|
| 정기예금 1,200만원 × 12개월 | 360,000원 | 55,440원 | 304,560원 |
| 적금 월 100만원 × 12회 | 195,000원 | 30,030원 | 164,970원 |
✅ 이유는 간단합니다. 적금 첫 회차 100만원은 12개월 내내 이자가 붙지만, 마지막 회차는 1개월치만 붙습니다. 회차별 기간(12+11+…+1 = 78개월)을 평균 내면 원금 전체가 약 6.5개월만 맡겨진 셈이에요.
💰 그래서 12개월 적금의 실제 수익률은 표면금리 × 13/24 ≈ 54%입니다. 위 예시에서 정기예금과 같은 세전 이자를 받으려면 적금 금리가 약 연 5.54%는 돼야 합니다.
단리·복리와 세전·세후 이자 계산법
단리와 복리, 차이가 얼마나 날까?
단리는 원금에만 이자를 계산하고, 복리는 일정 주기마다 붙은 이자를 원금에 더해 다시 이자를 계산합니다. 금융상품한눈에는 복리 상품의 세후 이자 예시를 월복리로 가정해 계산한다고 안내합니다.
같은 연 3% 가정으로 1,200만원을 12개월 월복리로 계산하면 세전 이자는 364,991원으로, 단리(360,000원)보다 약 5천원 많습니다. 적금 월 100만원은 월복리 196,798원으로 단리와 1,798원 차이였어요.
✅ 1년 정도 기간에서는 단리·복리 차이보다 기본금리 차이와 납입 방식 차이가 훨씬 큽니다. 복리는 기간이 길수록 효과가 커집니다.
세후 이자는 이렇게 계산합니다
📌 세후 이자 = 세전 이자 × (1 − 0.154)
금융상품한눈에 비교 화면에도 세후 이자율은 이자소득 원천징수세 15.4%(소득세 14%, 지방소득세 1.4%)를 뺀 금리라고 적혀 있습니다. 위 표의 세금도 이 비율로 단순 계산한 값이며, 실제 원천징수는 원 단위 절사 등으로 몇 원 차이가 날 수 있습니다.
💡 비과세·세금우대 상품이나 금융소득이 많은 경우는 적용 세율이 달라질 수 있으니 상품설명서와 국세청 안내를 따로 확인하세요.
⚠️ 비교 전에 꼭 확인할 것
• 공시 금리는 대부분 세전입니다. 세후로 바꿔 같은 기준에서 비교하세요.
• 만기 전에 해지하면 약정 금리가 아닌 중도해지 이율이 적용되고, 만기 후 찾지 않은 기간에는 별도의 만기 후 이자율이 붙습니다. 둘 다 상품 상세정보에서 확인할 수 있습니다.
• 금리가 높아도 같은 금융회사 예금 합계가 예금자보호 한도를 넘는지 함께 따져 보세요.
우대금리 조건의 함정, 어디를 봐야 할까?
“최고 연 ○%”는 기본금리 + 우대금리를 모두 받았을 때의 값입니다. 금융상품한눈에 표의 세전 이자율도 “우대금리 미반영 기본금리”로 표시되고, 최고 우대금리는 별도 칸에 나옵니다.
| 우대조건 유형 | 확인할 점 |
|---|---|
| 비대면 가입 | 앱·인터넷 가입만 해당되는지 |
| 주거래(급여·연금 이체 등) | 이체 금액·횟수 기준과 유지 기간 |
| 첫거래 | “최근 ○년 거래 없음” 같은 정의 |
| 재예치 | 만기 후 재가입 시에만 적용되는지 |
| 타상품 가입·실적 | 카드 사용액 등 추가 비용이 드는지 |
⚠️ 특히 적금은 앞에서 본 것처럼 실제 이자가 표면금리의 절반 남짓이라, 우대금리 1%p를 받으려고 카드 실적 등을 맞추는 비용이 이자 증가분보다 클 수도 있습니다.
✅ 비교할 때는 기본금리 + 확실히 채울 수 있는 우대금리만 더한 값으로 줄 세우세요.
금융상품한눈에서 예금 금리 비교하는 법 5단계
1단계. 금융감독원 금융상품한눈에(finlife.fss.or.kr)에서 저축 → 정기예금 또는 적금 메뉴로 들어갑니다.
2단계. 저축 금액(적금은 월 저축 금액)과 저축 예정기간(1·3·6·12·24·36개월)을 입력합니다.
3단계. 금융권역(은행·저축은행·신협조합), 이자계산방식(단리·복리), 가입방법, 지역을 고릅니다. 적금은 정액적립식·자유적립식도 선택할 수 있어요.
4단계. 결과 표에서 세전 이자율, 세후 이자율, 세후 이자(예시), 최고 우대금리를 나란히 봅니다. 자유적립식은 납입액이 일정하지 않아 세후 이자 예시가 나오지 않습니다.
5단계. 후보 2~3개의 상세정보에서 우대조건, 만기 후 이자율을 확인하고, 가입 직전 해당 금융회사에서 최신 금리를 다시 확인합니다.
💡 정기예금과 적금을 비교할 때 팁
• 목돈이 이미 있다면 정기예금과 적금을 “같은 총액”으로 놓고 세후 이자를 비교하세요.
• 매달 모으는 돈이라면 적금끼리 비교하되, 실제 이자는 표면금리의 절반 남짓이라는 점을 기대치에 반영하세요.
자주 묻는 질문
Q. 예금 금리 비교하는 법에서 가장 먼저 볼 숫자는 뭔가요?
A. 같은 금액·기간을 넣었을 때의 세후 이자입니다. 금융상품한눈에는 금액과 기간을 입력하면 상품별 세후 이자 예시를 함께 보여줍니다.
Q. 적금 금리가 예금보다 높은데 왜 이자는 적나요?
A. 매달 나눠 넣어 회차별 예치 기간이 짧아지기 때문입니다. 12개월 단리 기준 실제 이자는 같은 금리 정기예금의 약 54% 수준입니다.
Q. 복리 상품이 무조건 유리한가요?
A. 같은 금리라면 복리가 조금 더 많지만 1년 안팎에서는 차이가 작아, 세후 이자로 비교하는 게 정확합니다.
Q. 이자소득세 15.4%는 모든 예금에 붙나요?
A. 일반과세 기준 원천징수 세율입니다. 비과세·세금우대 상품이나 개인의 금융소득 규모에 따라 달라질 수 있으니 상품설명서와 국세청 안내를 확인하세요.
마무리
정리하면, 예금 금리 비교하는 법은 표면금리가 아니라 “같은 금액·같은 기간·세후 이자·내가 받을 수 있는 우대금리”로 맞춰 보는 것입니다.
👉 지금 금융상품한눈에 정기예금 비교와 적금 비교에서 내 금액과 기간으로 직접 조회해 보세요.
도움이 됐다면 적금·예금을 고민하는 주변 분들께도 공유해 주세요.
※ 2026년 10월 11일 기준 정보이며, 변경될 수 있으니 금융감독원 금융상품한눈에와 국세청 공식 홈페이지를 꼭 확인하세요.
※ 이 글은 일반 정보 제공용이며, 개인 상황에 따라 결과가 다를 수 있으니 실제 가입·신청·신고 전 해당 기관에 확인하세요.