안녕하세요, 머니 인포데일리입니다. 자녀 전세금을 보태 주거나 결혼하는 자녀에게 목돈을 줄 때, 가장 먼저 떠오르는 질문이 “얼마까지는 세금이 없을까?”입니다.
결론부터 말하면 증여세 면제 한도는 ‘누구에게서 받느냐’에 따라 10년 동안 정해진 금액입니다. 상속세 및 증여세법 현행 조문과 국세청 안내를 기준으로 관계별 공제액, 10년 합산, 혼인·출산 공제, 신고 기한까지 순서대로 정리했습니다.
📌 핵심 요약
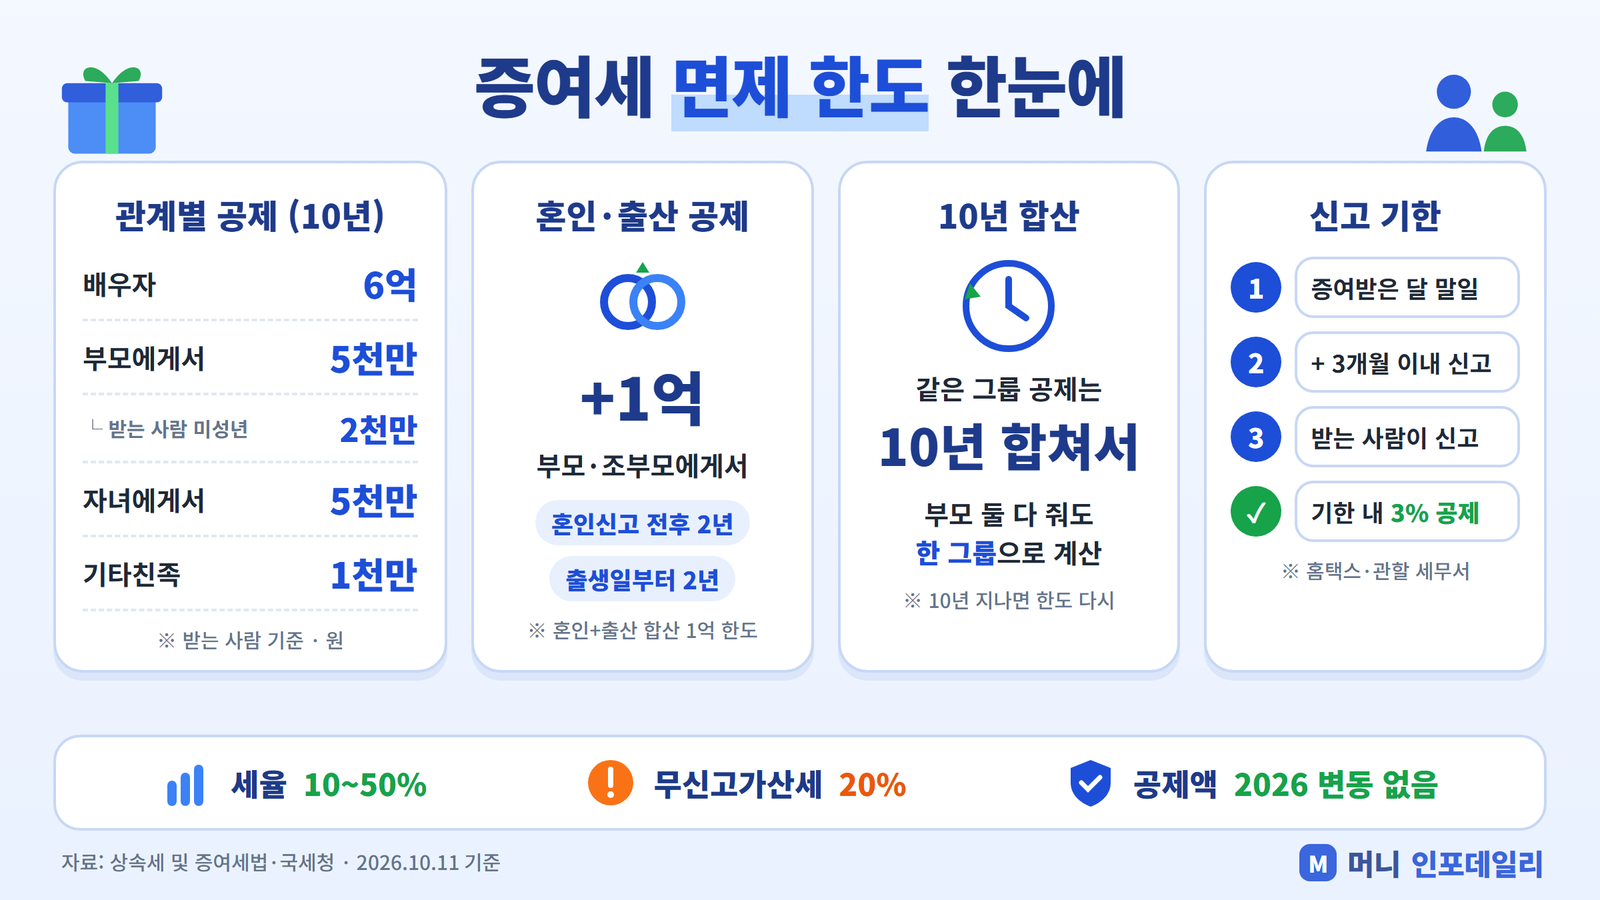
✅ 받는 사람 기준 10년 공제액: 배우자 6억원 · 부모 등 직계존속 5천만원(미성년 2천만원) · 자녀 등 직계비속 5천만원 · 기타친족 1천만원
✅ 부모·조부모에게서 받은 돈은 혼인신고일 전후 2년 또는 출생일부터 2년 안이면 혼인·출산 공제 1억원을 따로 받을 수 있습니다(둘 합쳐 1억원).
✅ 공제액은 2026년 10월 현재 바뀌지 않았고, 2025년 3월부터 기타친족 범위만 좁아졌습니다.
✅ 신고 기한은 증여일이 속한 달의 말일부터 3개월, 기한 내 신고하면 세액의 3%를 공제해 줍니다.
📋 목차
증여세 면제 한도, 정확히 무슨 뜻일까?
흔히 ‘면제 한도’라고 부르지만 법률 용어는 증여재산공제(상속세 및 증여세법 제53조)입니다. 받은 재산에서 이 금액을 먼저 빼고, 남은 금액에만 세금을 매기는 구조예요.
💡 기준은 주는 사람이 아니라 받는 사람(수증자)입니다. 예를 들어 성년 자녀가 아버지와 어머니에게서 각각 5천만원씩 받으면, 부모가 따로 공제를 받는 것이 아니라 ‘직계존속’ 한 그룹으로 묶여 자녀 기준 5천만원만 공제됩니다.
📌 증여재산공제는 받는 사람이 국내 거주자일 때만 적용됩니다.
관계별 증여세 면제 한도 표 (배우자·부모·자녀·친족)
아래 표는 받는 사람 입장에서 “누구에게서 받았는지”를 기준으로 정리한 것입니다. 각 금액은 10년 동안 그 그룹에서 받은 공제액을 모두 합친 한도입니다.
| 누구에게서 받았나 (증여자 그룹) | 10년 공제 한도 | 대표 예시 |
|---|---|---|
| 배우자 | 6억원 | 남편 → 아내 |
| 직계존속 (부모·조부모 등, 직계존속과 혼인 중인 배우자 포함) | 5천만원 받는 사람이 미성년자면 2천만원 |
부모 → 자녀, 조부모 → 손주 |
| 직계비속 (자녀·손주 등, 배우자의 직계비속 포함) | 5천만원 | 자녀 → 부모 |
| 기타친족 (4촌 이내 혈족, 3촌 이내 인척) | 1천만원 | 형제자매, 삼촌, 사위·며느리가 받는 시부모·장인장모의 돈 |
※ 근거: 상속세 및 증여세법 제53조(2025.3.14 개정 시행), 국세청 국세상담센터 증여재산공제 안내.
⚠️ 기타친족 범위는 2025년 3월 개정으로 6촌 이내 혈족·4촌 이내 인척에서 4촌 이내 혈족·3촌 이내 인척으로 좁아졌습니다. 5촌·6촌 친척에게서 받는 돈은 이제 1천만원 공제 대상이 아닙니다.
📌 사위나 며느리에게 시부모·장인장모는 직계존속이 아니라 인척입니다. 그래서 5천만원이 아니라 기타친족 1천만원이 적용됩니다.
10년 합산은 어떻게 계산할까?
증여세 면제 한도가 ‘1년에 얼마’가 아니라 10년 단위라는 점이 가장 많이 헷갈리는 부분입니다.
✅ 이번 증여일로부터 거슬러 올라가 10년 안에 같은 그룹에서 이미 공제받은 금액이 있으면, 남은 한도만큼만 공제됩니다.
✅ 같은 사람에게서 10년 안에 받은 재산 합계가 1천만원 이상이면 과세가액도 합산합니다(제47조). 이때 부모는 한 사람으로 봅니다(증여자가 직계존속이면 그 배우자 포함).
✅ 10년이 지나면 공제 한도가 다시 생깁니다.
💡 자녀 기준 예시 (법정 한도 단순 계산)
• 자녀가 태어나서 미성년일 때 부모에게 2천만원을 받았다면, 그 뒤 10년 동안은 직계존속 공제가 남아 있지 않습니다.
• 첫 증여 후 10년이 지나 성년이 되었다면 이번에는 5천만원 한도를 다시 쓸 수 있습니다.
결혼·출산하면 1억원 더? 혼인·출산 증여공제
2024년 1월 1일 이후 증여분부터는 혼인·출산 증여재산공제(제53조의2)가 생겼습니다. 기본 공제와 별개로 1억원을 더 빼 주는 제도예요.
| 구분 | 혼인 공제 | 출산·입양 공제 |
|---|---|---|
| 주는 사람 | 직계존속(부모·조부모 등) | 직계존속(부모·조부모 등) |
| 기간 | 혼인신고일 전후 각 2년 이내 | 자녀 출생일(입양신고일)부터 2년 이내 |
| 공제액 | 혼인 + 출산 합쳐 1억원 한도 | |
| 기본 공제와 관계 | 직계존속 공제 5천만원과 별도로 적용 | |
💰 그래서 최근 10년간 부모에게서 받은 증여가 없는 성년 자녀가 혼인신고 전후 2년 안에 부모에게서 받으면, 법정 공제만 따지면 최대 1억 5천만원까지 과세표준이 0원이 될 수 있습니다.
📌 기준일은 결혼식 날이 아니라 혼인관계증명서상 신고일입니다. 결혼식은 했지만 아직 혼인신고 전이라면 날짜 계산에 주의하세요.
⚠️ 혼인 공제를 받았는데 증여일부터 2년 안에 혼인하지 않으면, 2년이 되는 날이 속한 달의 말일부터 3개월 안에 수정신고나 기한후신고를 해야 합니다. 이 경우 가산세는 전부 또는 일부 면제되지만 이자상당액은 붙습니다.
면제 한도를 넘으면? 세율과 신고 기한
공제액을 뺀 나머지(과세표준)에는 아래 5단계 누진세율이 적용됩니다.
| 과세표준 | 세율 | 누진공제액 |
|---|---|---|
| 1억원 이하 | 10% | 없음 |
| 5억원 이하 | 20% | 1천만원 |
| 10억원 이하 | 30% | 6천만원 |
| 30억원 이하 | 40% | 1억 6천만원 |
| 30억원 초과 | 50% | 4억 6천만원 |
※ 출처: 국세청 증여세 세액계산 흐름도. 산출세액 = 과세표준 × 세율 − 누진공제액
💡 예를 들어 최근 10년간 받은 증여가 없는 성년 자녀가 부모에게서 현금 1억원을 받으면, 5천만원을 공제한 5천만원에 10%를 적용해 산출세액은 500만원입니다. 기한 안에 신고하면 신고세액공제 3%(15만원)를 빼 485만원이 됩니다(다른 공제·할증이 없는 단순 계산).
📌 신고 기한은 증여받은 날이 속한 달의 말일부터 3개월 이내이고, 신고는 받은 사람이 주소지 관할 세무서나 홈택스에서 합니다. 예를 들어 10월 중 증여받았다면 다음 해 1월 말까지입니다.
📌 손주가 조부모에게 직접 받는 것처럼 자녀를 건너뛴 증여는 산출세액에 30%가 할증됩니다(미성년자가 20억원을 넘게 받으면 40%).
⚠️ 신고 전 꼭 확인하세요
• 기한 안에 신고하지 않으면 신고세액공제를 못 받고, 무신고가산세 20%(부정행위는 40%)와 납부지연가산세(하루 0.022%)가 붙을 수 있습니다.
• 공제 범위 안이라 낼 세금이 없더라도, 큰돈이라면 신고해 두면 나중에 주택 구입 등 자금 출처를 설명할 때 근거가 됩니다. 혼인 공제는 2년 안 혼인 여부 같은 사후 요건이 있어 특히 기록을 남겨 두는 편이 안전합니다.
자주 묻는 질문
Q. 2026년에 증여세 면제 한도가 올랐나요?
A. 2026년 10월 11일 현재 상속세 및 증여세법 제53조의 공제액(배우자 6억원, 직계존속 5천만원·미성년 2천만원, 직계비속 5천만원, 기타친족 1천만원)은 바뀌지 않았습니다. 최근 변화는 2025년 3월 기타친족 범위 축소입니다. 개정 논의는 언제든 있을 수 있으니 증여 직전에 다시 확인하세요.
Q. 아버지와 어머니에게서 각각 5천만원씩 받으면 1억원이 면제되나요?
A. 아닙니다. 직계존속은 한 그룹이라 받는 자녀 기준 10년간 합쳐서 5천만원(미성년 2천만원)만 공제됩니다. 다만 혼인·출산 요건을 갖추면 1억원을 추가로 공제받을 수 있습니다.
Q. 조부모에게 받으면 부모 공제와 따로인가요?
A. 조부모도 직계존속이어서 부모와 같은 그룹으로 묶입니다. 부모에게서 이미 5천만원을 공제받았다면 10년 안에 조부모에게서 받는 금액에는 공제가 남아 있지 않습니다.
Q. 면제 한도 안이면 신고를 안 해도 되나요?
A. 낼 세금이 없으면 가산세 문제는 생기지 않습니다. 다만 나중에 10년 합산이나 자금 출처를 따질 때 기록이 있으면 설명이 쉬워지므로, 금액이 큰 증여는 신고해 두는 경우가 많습니다.
마무리: 증여세 면제 한도는 ‘받는 사람 기준 10년’
한 줄로 정리하면 “배우자 6억, 부모에게서 5천(미성년 2천), 자녀에게서 5천, 친족 1천, 혼인·출산은 1억 추가, 모두 10년 합산”입니다.
가족끼리 주고받는 돈이라도 날짜와 금액을 한 번 정리해 두면 나중에 불필요한 세금 걱정을 덜 수 있어요. 큰 결정을 앞두셨다면 차분히 숫자부터 맞춰 보시길 바랍니다.
👉 지금 국세청 홈택스에서 지난 10년 증여 신고 내역을 조회하고 증여세 모의계산을 해 보세요.
자녀 결혼이나 집 마련을 준비하는 가족·지인이 있다면 이 글을 주변에 공유해 주세요.
※ 2026년 10월 11일 기준 정보이며, 변경될 수 있으니 공식 홈페이지를 꼭 확인하세요. (국세청 증여세 안내 · 국가법령정보센터 상속세 및 증여세법)
※ 이 글은 일반 정보 제공용이며, 개인 상황에 따라 결과가 다를 수 있으니 실제 가입·신청·신고 전 해당 기관에 확인하세요.